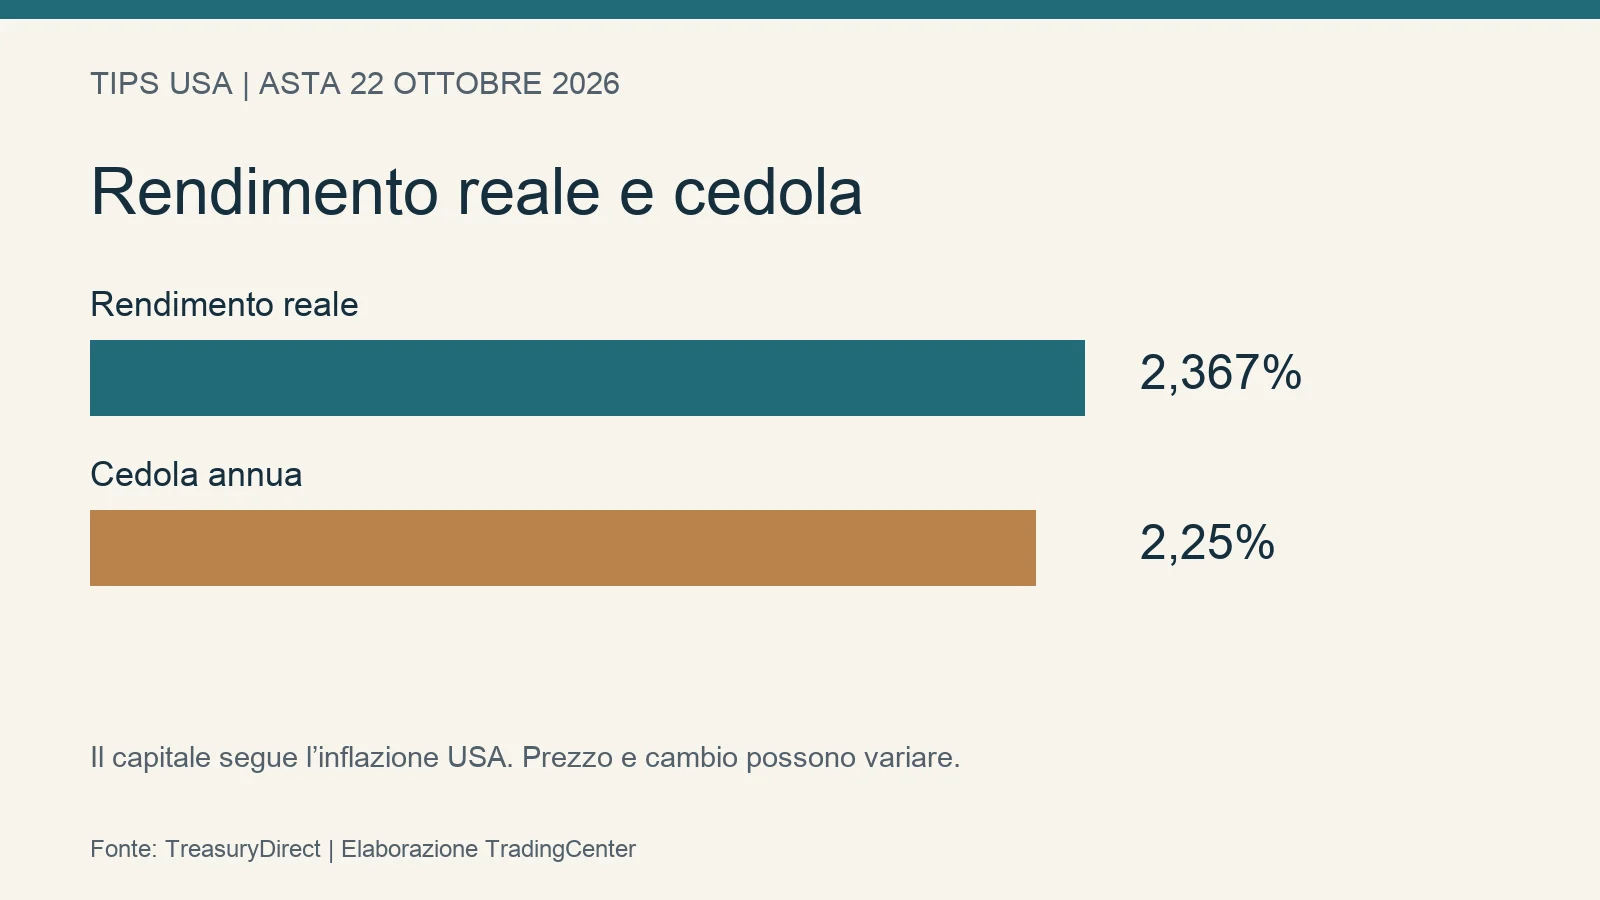
L’asta dei TIPS quinquennali del 22 ottobre riporta al centro dei mercati una domanda concreta: quanto vale un rendimento che si aggiunge all’inflazione americana? Il Tesoro degli Stati Uniti ha assegnato 26 miliardi di dollari con rendimento reale del 2,367%, cedola del 2,25% e rapporto fra domanda e assegnazioni pari a 2,41. La scadenza è il 15 ottobre 2031 e il regolamento il 30 ottobre 2026.
Il numero riguarda il collocamento, non una quotazione corrente garantita agli acquisti successivi. Per valutarlo occorre separare tre elementi: il reddito contrattuale, il prezzo al quale si entra e la valuta nella quale si misurerà il risultato.
Perché rendimento reale e cedola sono diversi
La cedola è la percentuale contrattuale; il rendimento tiene conto anche del prezzo pagato e dei flussi fino alla scadenza. Il prezzo non indicizzato dell’asta è 99,454587 per 100 di nominale: acquistare sotto la pari contribuisce a spiegare un rendimento superiore alla cedola. Il costo effettivo di regolamento comprende inoltre indicizzazione e rateo.
Come illustra la documentazione ufficiale sui TIPS, il capitale varia con l’indice dei prezzi americano e gli interessi semestrali si applicano a quel capitale. Alla scadenza è previsto il rimborso del maggiore fra capitale rivalutato e nominale originario. Questa protezione riguarda il nominale, mentre un eventuale prezzo d’acquisto superiore rimane parte del rischio dell’investitore.
Un esempio per distinguere le componenti
Consideriamo un capitale indicizzato di 10.000 dollari e una cedola annua del 2,25%. A capitale invariato, una rata semestrale vale 112,50 dollari. Se, alla data di una successiva rata, il capitale fosse diventato 10.300 dollari, quella rata varrebbe 115,875 dollari. È un esempio aritmetico del meccanismo, non una previsione sull’inflazione né il conteggio dei flussi effettivi del nuovo titolo.
Anche il legame tra rendimento reale e nominale richiede attenzione. In una semplificazione annuale, un rendimento reale del 2,367% e inflazione del 3% corrispondono a circa il 5,44% nominale: (1,02367 × 1,03) − 1. L’effetto composto aggiunge qualcosa alla semplice somma. Il risultato reale dell’investimento dipenderà dal percorso dei prezzi, dai flussi reinvestiti, dai costi e dal trattamento fiscale.
La protezione dai prezzi e le oscillazioni di Borsa
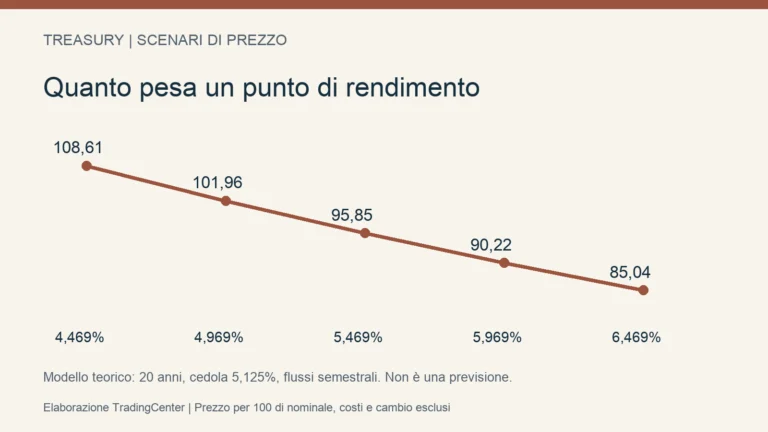
Un TIPS può perdere valore sul mercato mentre l’inflazione resta positiva. Accade, a parità di altre condizioni, quando il rendimento reale richiesto dagli acquirenti aumenta: i flussi esistenti devono essere scontati a un tasso superiore e il loro valore attuale scende. Chi vende prima della scadenza realizza il prezzo disponibile in quel momento.
È questa la distinzione decisiva per costruire un portafoglio. L’indicizzazione risponde al rischio di erosione monetaria misurata dall’indice USA; la durata residua determina invece quanto il prezzo reagisce a una variazione dei tassi reali. Un obiettivo di spesa a breve termine e un titolo quinquennale possono quindi avere orizzonti poco allineati.
Il confronto corretto con un Treasury nominale
Il confronto utile richiede titoli con durata simile e rendimenti rilevati nello stesso momento. La differenza fra rendimento nominale e reale viene spesso letta come inflazione di pareggio, ma incorpora anche premi per il rischio e differenze di liquidità. Sottrarre rendimenti raccolti in date diverse produrrebbe un indicatore poco affidabile.
Per lo stesso motivo, l’asta da sola offre una fotografia della domanda di uno strumento, non un verdetto complessivo sulle aspettative d’inflazione. Il rapporto domanda/offerta segnala quante offerte sono arrivate rispetto all’assegnato, ma per giudicarne la forza servono confronti omogenei e il rendimento di mercato immediatamente precedente.
Il secondo rischio per chi ragiona in euro
Un risparmiatore italiano sostiene spese in euro e affronta un’inflazione diversa da quella statunitense. Inoltre, il rendimento in dollari deve essere convertito: se un investimento guadagnasse il 5% in dollari e il dollaro perdesse il 5% del proprio valore in euro, il risultato sarebbe circa −0,25%, calcolato come 1,05 × 0,95 − 1, prima dei costi.
La copertura valutaria modifica questa esposizione e introduce un costo o beneficio legato alle condizioni del mercato. Va dunque valutata separatamente dal rendimento reale del titolo. Anche il confronto con l’oro deve rispettare la differenza: il TIPS produce flussi contrattuali indicizzati, mentre l’oro affida il risultato alla variazione del prezzo. I tassi reali possono influenzare il costo opportunità di detenere metallo, senza determinarne da soli il percorso.
Analisi informativa, non raccomandazione personalizzata. Gli esempi sono ipotetici, al lordo di costi e imposte; prezzo e cambio possono generare perdite.