Il rendimento del 5,469% nell’asta dei Treasury ventennali invita a guardare oltre il reddito promesso dai flussi. La riapertura del 21 ottobre ha assegnato 13 miliardi di dollari del titolo con scadenza 15 agosto 2046, regolamento 23 ottobre 2026 e cedola del 5,125%. Il prezzo è 95,853363 per 100 di nominale, oltre al rateo maturato.
Si tratta di un risultato d’asta, distinto dal rendimento al quale il titolo può essere comprato oggi sul mercato. La scadenza lontana rende particolarmente importante capire come il prezzo reagisca a un cambiamento dei tassi richiesti dagli investitori.
Il 5,469% e il denaro che arriva sul conto
La cedola determina i pagamenti contrattuali, mentre il rendimento a scadenza integra prezzo, flussi e rimborso. Su 10.000 dollari di nominale, una cedola annua del 5,125% corrisponde a 512,50 dollari lordi, distribuiti in due rate. Il rendimento superiore riflette anche l’acquisto sotto la pari e il futuro rimborso del nominale.
La scheda ufficiale dei Treasury Bond conferma la struttura a interessi fissi semestrali e la possibilità di detenere il titolo fino alla scadenza oppure venderlo prima. Il tasso di rendimento calcolato all’acquisto va interpretato nel quadro dei flussi contrattuali; il risultato di un periodo più breve dipende anche dal prezzo di uscita.
Una simulazione rende visibile il rischio
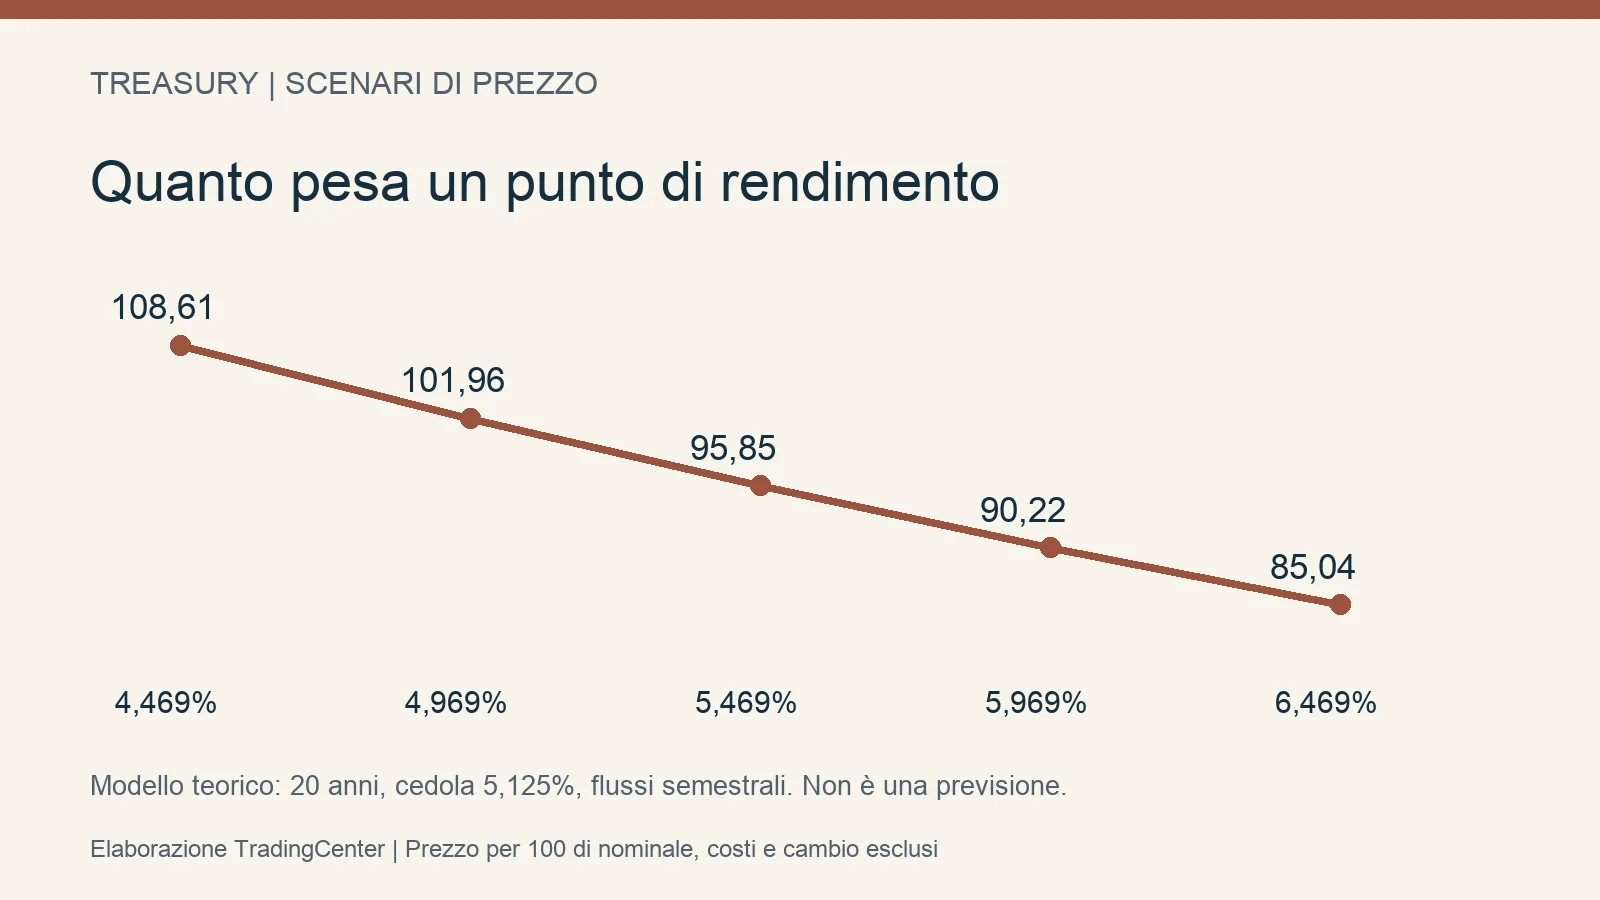
Per isolare l’effetto dei tassi, abbiamo costruito un titolo teorico con 20 anni esatti residui, cedola del 5,125%, pagamenti semestrali e rimborso a 100. Scontando i 40 pagamenti al rendimento annuo del 5,469%, con capitalizzazione semestrale, il prezzo del modello è circa 95,848.
La simulazione non replica il rateo e il calendario preciso del titolo reale, che ha poco meno di vent’anni residui. Mantiene immutato il tempo e modifica soltanto il rendimento: serve a misurare la sensibilità, non a prevedere una quotazione.
| Rendimento ipotetico | Prezzo teorico | Variazione rispetto alla base |
|---|---|---|
| 4,469% | 108,614 | +13,32% |
| 4,969% | 101,963 | +6,38% |
| 5,469% | 95,848 | Base |
| 5,969% | 90,221 | −5,87% |
| 6,469% | 85,039 | −11,28% |
Un aumento di mezzo punto del rendimento produce nel modello un calo del prezzo vicino al 5,9%; una discesa della stessa ampiezza genera un rialzo vicino al 6,4%. L’asimmetria deriva dalla curva che lega prezzo e rendimento, chiamata convessità. Cedole incassate nel tempo, imposte, costi e cambio restano esclusi dalla tabella.
Che cosa dice la domanda dell’asta
Il rapporto fra offerte e assegnazioni è 2,73. Sulle sole assegnazioni competitive, i primary dealer hanno assorbito circa il 10,3%, gli offerenti diretti il 31,6% e quelli indiretti il 58,2%, percentuali calcolate dagli importi ufficiali.
Queste categorie descrivono il canale di partecipazione: gli acquirenti indiretti non coincidono automaticamente con gli investitori esteri. Anche un rapporto domanda/offerta elevato, preso da solo, dice poco sulla convenienza del prezzo ottenuto dal Tesoro. Un giudizio sull’asta richiederebbe il confronto con precedenti omogenei e con le condizioni del mercato prima del risultato.
La scadenza lunga espone a più decisioni future
Un titolo che termina nel 2046 attraverserà molti cicli economici. Il rendimento richiesto può variare per le aspettative sui tassi della banca centrale, sull’inflazione e sulla crescita, ma anche per il premio che gli investitori esigono per impegnare il capitale a lungo. La decisione monetaria più vicina rappresenta soltanto una parte del problema.
Questa durata crea opportunità e rischi speculari. Chi si aspetta un forte calo dei rendimenti cerca una sensibilità elevata per ottenere una rivalutazione; chi ha bisogno di liquidità a breve può invece trovarsi costretto a vendere dopo un movimento sfavorevole. Il livello della cedola non elimina questa differenza di orizzonte.
Titolo singolo, ETF e cambio
Detenere un singolo bond fino alla scadenza permette di pianificare i flussi contrattuali in dollari, assumendo il pagamento regolare da parte dell’emittente. Un fondo che mantiene un’esposizione a scadenze lunghe rinnova invece il portafoglio e può conservare una sensibilità ai tassi elevata. Esistono strutture diverse, compresi fondi a scadenza definita: il confronto va fatto sul mandato effettivo.
Per un investitore in euro si aggiunge il cambio. Un guadagno del prezzo in dollari può essere ridotto da un deprezzamento della valuta americana, mentre una copertura valutaria ha condizioni proprie. Prima di interpretare il 5,469% come un rendimento personale disponibile, occorre quindi verificare prezzo d’ingresso, valuta, orizzonte, costi e fiscalità.
Analisi informativa, non raccomandazione personalizzata. La tabella contiene scenari teorici, non previsioni. Un investimento obbligazionario può generare perdite, soprattutto in caso di vendita prima della scadenza.