

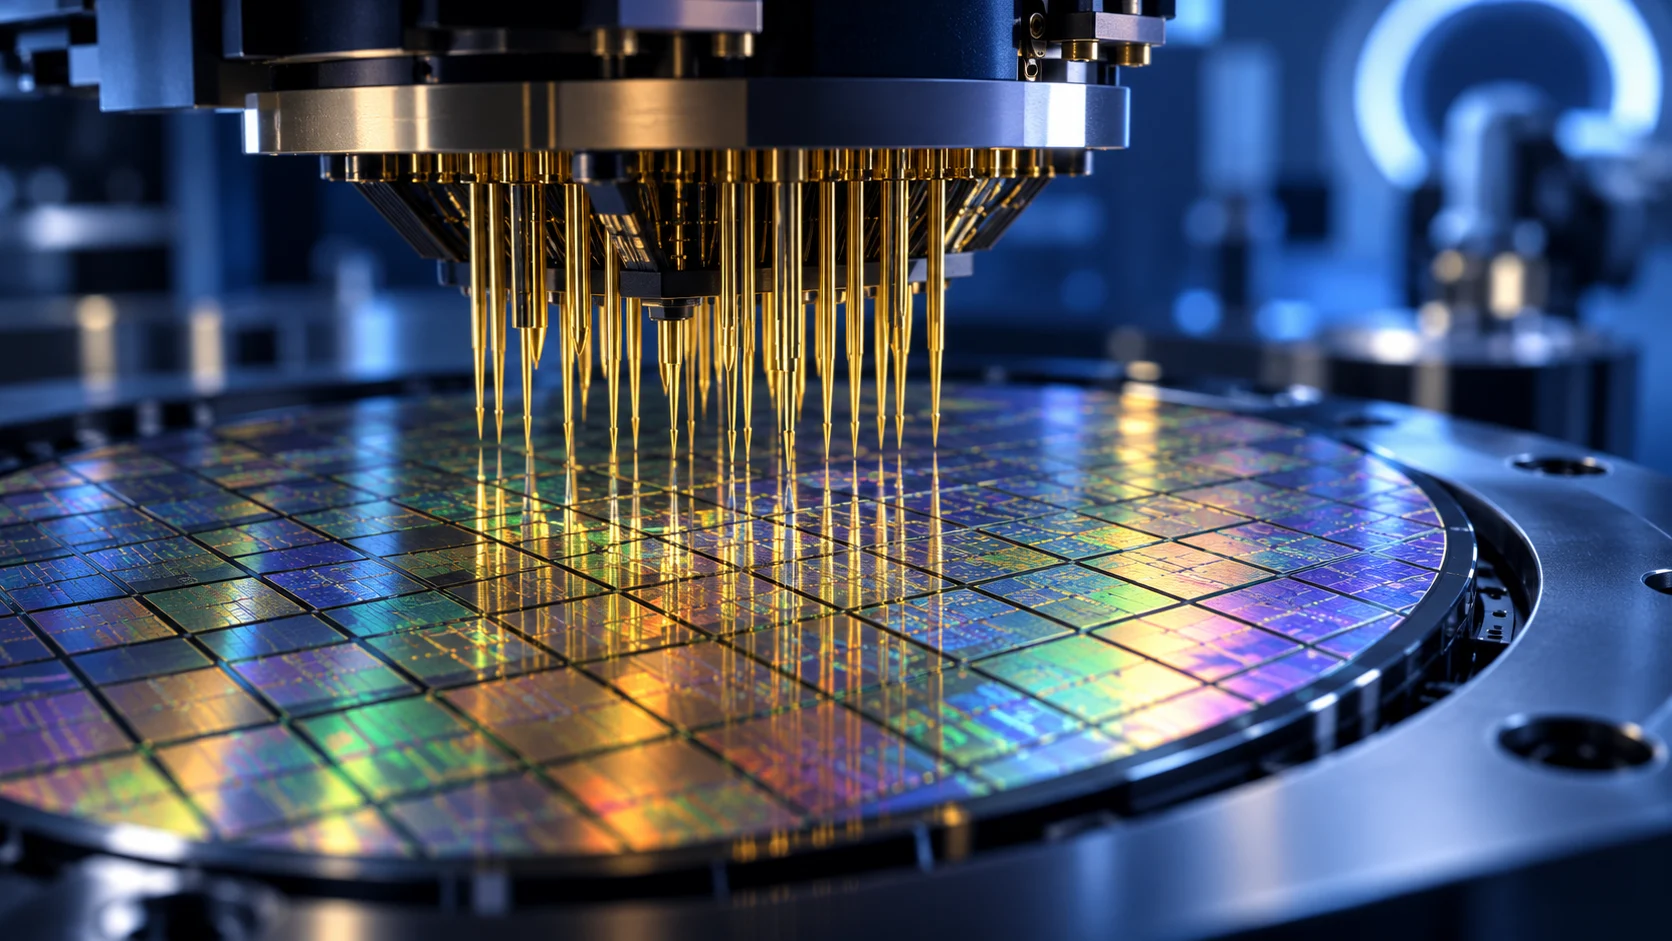
Per le azioni Technoprobe, la domanda sul boom dell’intelligenza artificiale è diventata più concreta: quanto della crescita si trasforma in margini e quanto rimane disponibile in cassa? Il calendario societario fissa all’11 novembre 2026 l’esame di ricavi, EBITDA e posizione finanziaria al 30 settembre. Nell’attesa, il semestre permette di distinguere la forza industriale dalle risorse necessarie per sostenerla.
È un’analisi dei dati già pubblicati e delle variabili da controllare, non un’anticipazione dei risultati dei nove mesi. Non basta che aumenti la domanda di chip per concludere che qualsiasi valutazione del titolo sia giustificata: contano la quota di valore catturata dal fornitore, gli investimenti richiesti e le aspettative già incorporate nel prezzo.
Il ruolo delle probe card nella filiera
Come spiega la documentazione tecnica di Technoprobe, una probe card collega elettricamente il chip al sistema di collaudo quando si trova ancora sul wafer, prima del confezionamento individuale. È costruita per il dispositivo da verificare. Individuare un componente difettoso in questa fase evita di aggiungere lavorazioni a un prodotto che non funziona.
Il valore economico del test sta qui: ridurre sprechi e aumentare l’affidabilità del processo. Per il produttore di semiconduttori, pagare per un collaudo più efficace può essere razionale se il costo evitato nelle fasi successive è maggiore. Per il fornitore delle interfacce, invece, la complessità del prodotto è un’opportunità soltanto se può essere gestita con tempi, costi e qualità competitivi.
Questo collegamento rende plausibile una domanda sostenuta di tecnologia di test, ma non consente di attribuire automaticamente ogni euro di fatturato all’AI. Consumer, mix di prodotti e calendario degli ordini restano variabili da separare.
I numeri che documentano l’accelerazione
La relazione al 30 giugno 2026 riporta ricavi per 464,1 milioni di euro, +42,4%, attribuendo l’incremento soprattutto ai volumi legati all’AI e a una lieve ripresa consumer. L’EBITDA sale da 106,4 a 206,2 milioni; il margine dal 32,6% al 44,4%. La cassa operativa è 83,7 milioni contro 65,7; gli investimenti materiali e immateriali pagati ammontano a circa 90,3 milioni. La posizione finanziaria netta positiva è 685,9 milioni, contro 684,2 a fine 2025. I crediti commerciali passano da 119,9 a 237 milioni. Sono grandezze semestrali, con confronti annuali per i flussi e con dicembre per le consistenze.
Margini: la leva operativa funziona in entrambe le direzioni
La leva operativa descrive un meccanismo semplice: se i ricavi crescono più rapidamente di alcuni costi, ogni euro aggiuntivo può contribuire maggiormente al risultato. Ma non tutti i costi sono fissi e non tutta l’espansione della marginalità è destinata a ripetersi.
Una produzione più complessa può richiedere ricerca, personale specializzato, nuove attrezzature e capacità aggiuntiva. In una fase di domanda elevata questi investimenti possono essere assorbiti dalle vendite; in una fase più debole, una struttura dimensionata per crescere può diventare più onerosa.
Per l’11 novembre il confronto utile sarà quindi duplice: crescita del fatturato e margine ottenuto su quel fatturato. Un rallentamento percentuale dopo un periodo molto forte non equivale necessariamente a una contrazione dell’attività. Al contrario, ricavi ancora in aumento non escludono pressioni sulla redditività.
Perché EBITDA e cassa non coincidono
L’EBITDA è una misura operativa prima di ammortamenti e altre componenti, non il denaro liberamente spendibile. Per arrivare ai flussi di cassa entrano in gioco incassi dai clienti, pagamenti ai fornitori, imposte e investimenti. Il divario tra i due indicatori va spiegato, non interpretato automaticamente come un’anomalia.
Una fattura aumenta il ricavo prima che il cliente la paghi. Se l’impresa vende di più e finanzia un maggiore ammontare di crediti, può avere utili in crescita senza un incremento equivalente della liquidità. Lo stesso accade quando anticipa materiali o costruisce capacità produttiva destinata a generare ricavi successivi.
Il controllo da fare nei prossimi documenti è la normalizzazione degli incassi: i crediti tornano in cassa in tempi coerenti oppure rimangono assorbiti più a lungo? Per rispondere servono scadenze, qualità dei crediti e andamento delle vendite; il solo aumento del saldo non dimostra ritardi nei pagamenti.
Un calcolo utile, con un limite preciso
Sottraendo gli investimenti materiali e immateriali pagati alla cassa operativa del semestre, si ottiene circa -6,5 milioni di euro. È un calcolo redazionale semplificato, non un indicatore di free cash flow definito dalla società. Non include tutte le componenti finanziarie, le variazioni di liquidità da cambio o gli altri movimenti di investimento.
La sua utilità è mostrare che espandersi può richiedere di reinvestire tutta la liquidità generata dalla gestione corrente. Non prova, da solo, né una difficoltà finanziaria né la redditività futura dei progetti. La domanda successiva è quale ritorno produrranno gli impianti e in quanto tempo.
Tre scenari per la valutazione del titolo
- Crescita di qualità: domanda sostenuta, margini difendibili e incassi che seguono le vendite. Rafforzerebbe la capacità di finanziare lo sviluppo senza dipendere da nuove risorse esterne.
- Crescita che assorbe capitale: ricavi positivi ma investimenti e circolante elevati. Il giudizio dipenderebbe dai ritorni attesi e dai tempi, non dalla sola espansione del fatturato.
- Normalizzazione più rapida: ordini o mix meno favorevoli, con capacità già ampliata. Il rischio sarebbe una compressione dei margini e una revisione delle attese sugli utili.
Sono scenari analitici, non previsioni della società. La valutazione delle azioni deve inoltre considerare il prezzo pagato per gli utili futuri: un’impresa può crescere e il titolo scendere se la crescita è inferiore a quella attesa. Il passaggio dall’entusiasmo per l’AI alla verifica di margini, incassi e investimenti è il modo più concreto per leggere Technoprobe prima dei prossimi conti.

