Le azioni Procter & Gamble arrivano alla seduta del 23 ottobre con un bilancio che consente di misurare la tenuta dei consumi oltre il semplice aumento dei prezzi. Nei risultati pubblicati il 22 ottobre, relativi a luglio-settembre, il gruppo registra ricavi per 23,3 miliardi di dollari, in crescita del 4%, ed EPS core di 2 dollari, in aumento dell’1%. Il margine operativo core scende di 80 punti base.
La domanda centrale per l’investitore riguarda il rapporto tra espansione delle vendite e redditività: vendere più prodotti crea valore quando il profitto aggiuntivo compensa i costi necessari per produrli, distribuirli e sostenerli sugli scaffali. Il trimestre offre una base concreta per questo confronto, mentre la reazione delle azioni dipenderà anche dalle aspettative già incorporate nel prezzo.
Volumi, prezzi e mix: tre spinte differenti
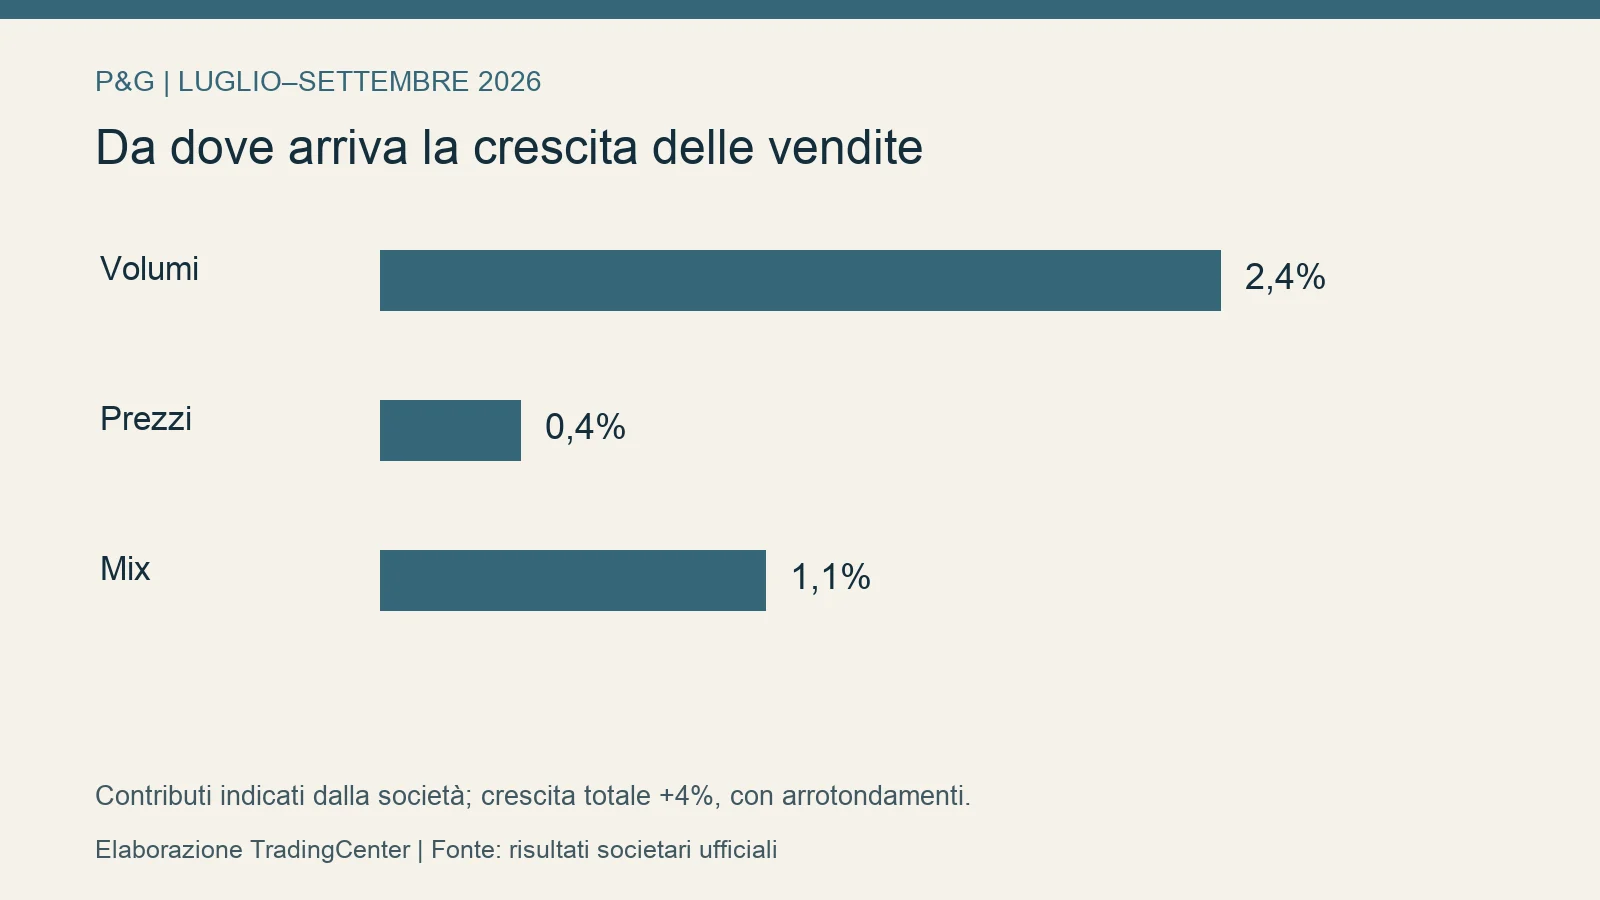
La tabella aziendale attribuisce alla crescita un contributo dei volumi del 2,4%, dei prezzi dello 0,4% e del mix dell’1,1%, con arrotondamenti. Il mix indica come cambia la composizione delle vendite fra prodotti, mercati e canali.
La distinzione conta perché una maggiore quantità venduta segnala una base commerciale diversa da quella sostenuta soprattutto dai rincari. Per valutare la qualità di questa domanda occorre però collegare i volumi al margine: promozioni più intense possono favorire gli acquisti e ridurre il profitto su ciascuna unità. Allo stesso modo, un prodotto più costoso può aumentare il fatturato medio ma richiedere materiali o investimenti superiori.
Quanto pesa una riduzione del margine
Un punto base equivale a un centesimo di punto percentuale. La contrazione di 80 punti base significa quindi 0,8 punti percentuali, una variazione che su ricavi elevati può avere effetti rilevanti.
Un esempio puramente illustrativo chiarisce il meccanismo: con ricavi iniziali di 100 e un margine del 25%, l’utile operativo è 25. Se le vendite crescono a 104 e il margine scende al 24,2%, il risultato diventa 25,168, appena lo 0,7% in più. Questi valori ipotetici non ricostruiscono il conto economico P&G; mostrano perché crescita commerciale e crescita degli utili possono procedere a velocità diverse.
Cassa e remunerazione degli azionisti
Il gruppo comunica 5,8 miliardi di flusso operativo e 3,9 miliardi restituiti agli azionisti. La produttività del flusso di cassa libero, definita come cassa operativa meno investimenti rapportata all’utile netto, è del 93%.
Il confronto corretto considera anche il fabbisogno per mantenere impianti e marchi competitivi. La cassa operativa rappresenta il punto di partenza; acquisti di attività, investimenti, scadenze del debito e distribuzioni competono poi per le risorse disponibili. Inoltre, scorte e tempi di pagamento possono spostare gli incassi tra trimestri, rendendo più informativa una lettura annuale.
Thorne e le previsioni: separare le componenti
La società aggiorna la crescita attesa delle vendite complessive al 2–4%, includendo Thorne dal 1° ottobre, e mantiene l’intervallo organico all’1–3%.
Questa separazione impedisce di attribuire alla domanda esistente tutta la crescita futura. Un’acquisizione aggiunge ricavi, ma il giudizio economico richiede anche prezzo pagato, rendimento del capitale impegnato e costi d’integrazione. Per il lettore del bilancio, la serie organica aiuta a seguire il business a perimetro comparabile, mentre quella complessiva misura le dimensioni del gruppo che effettivamente incassa e spende.
Tre condizioni da seguire dopo l’apertura
Uno scenario favorevole combina volumi persistenti e recupero della redditività, così che la crescita arrivi progressivamente agli utili. Uno scenario intermedio vede vendite solide assorbite in parte dai costi. Lo scenario più impegnativo emerge se per sostenere la domanda servono maggiori concessioni commerciali e il margine continua a restringersi.
Sono criteri di analisi, non previsioni delle quotazioni. Prima di valutare il titolo conviene confrontare prezzo corrente, utili attesi e cassa disponibile: anche un’attività stabile può offrire rendimenti azionari deludenti se acquistata a una valutazione troppo esigente.
Analisi informativa, non consulenza personalizzata. Le ipotesi illustrate non garantiscono risultati futuri.