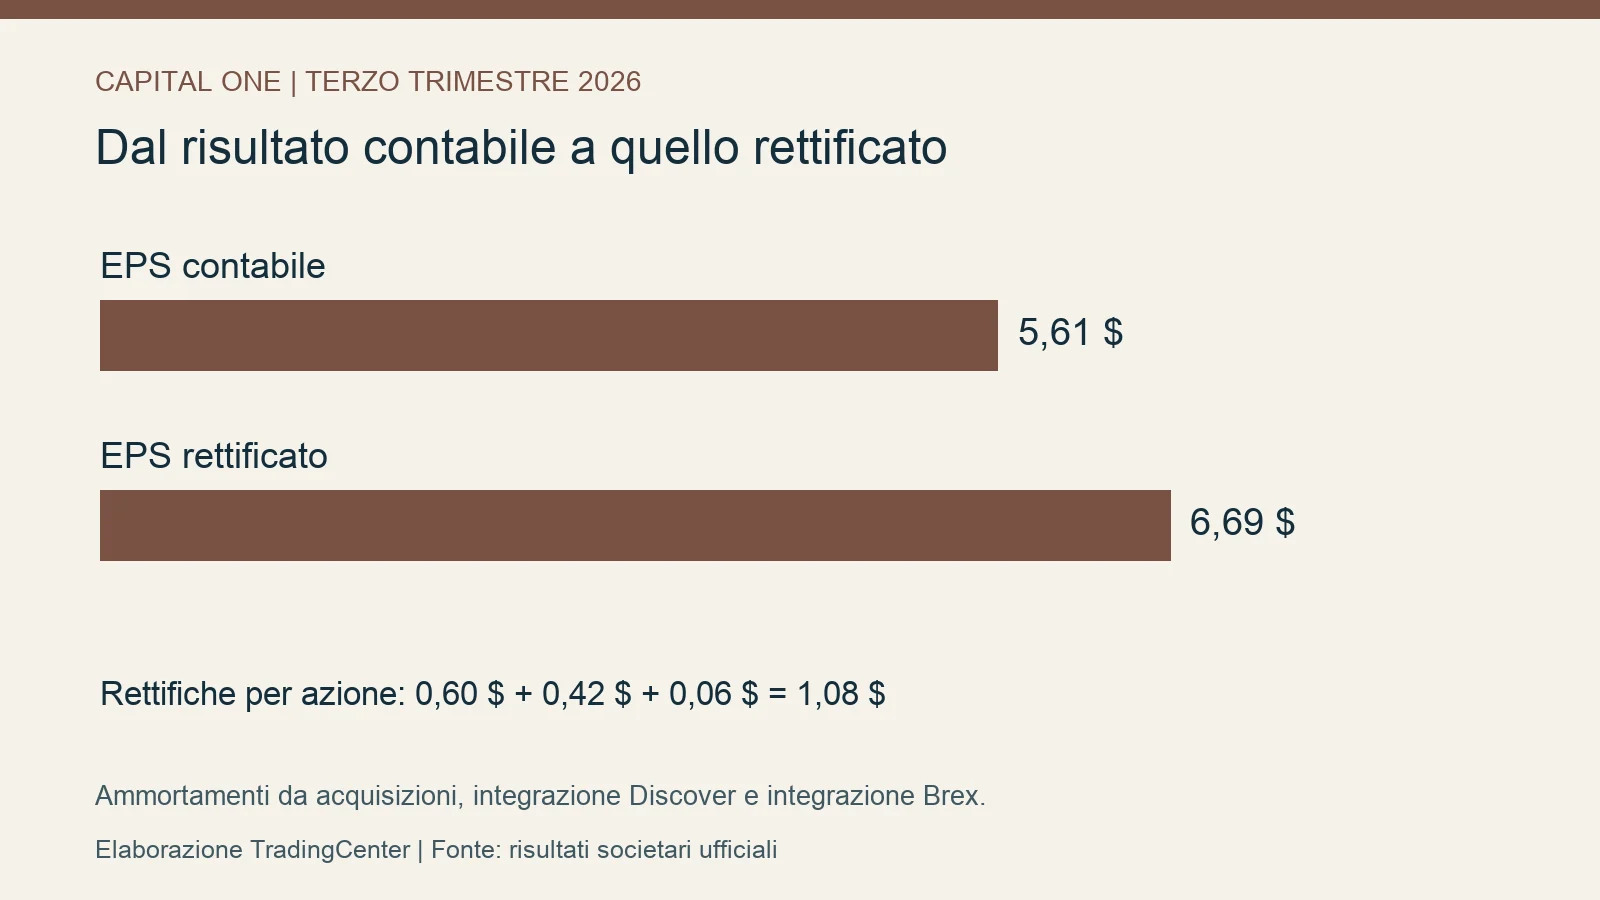
Le azioni Capital One offrono un caso concreto per valutare quanto del miglioramento degli utili possa ripetersi dopo un’acquisizione. Nel bilancio del terzo trimestre pubblicato il 20 ottobre e depositato alla SEC, la banca registra un utile netto di 3,5 miliardi di dollari. L’utile diluito per azione è 5,61 dollari, rispetto a 6,69 dollari su base rettificata.
Per la seduta del 23 ottobre il lavoro fondamentale consiste nel riconciliare questi risultati, valutando insieme integrazione, credito e raccolta. Il documento è già disponibile da alcuni giorni: questo approfondimento ne analizza le componenti economiche, senza presentarlo come un nuovo annuncio della mattina.
Il ponte tra utile contabile e rettificato
Le rettifiche per azione sono 0,60 dollari per ammortamenti da acquisizioni, 0,42 per l’integrazione Discover e 0,06 per Brex. La somma di 1,08 dollari porta da 5,61 a 6,69: circa il 19,3% in più rispetto all’EPS contabile, secondo il calcolo redazionale.
La misura rettificata aiuta a isolare alcune componenti, mentre quella contabile conserva il costo complessivo riconosciuto nel periodo. Il confronto diventa utile quando si distingue un ammortamento da una spesa per integrare sistemi e personale. Entrambe riducono l’utile contabile, ma possono avere effetti diversi sulla cassa corrente e sulla ripetibilità dei risultati.
Per giudicare un’acquisizione occorre seguire questi costi fino alla loro effettiva riduzione. Una rettifica ricorrente per molti trimestri continua ad avere rilevanza economica anche quando viene esclusa dall’indicatore scelto dal management.
Discover: come verificare le sinergie
Il management dichiara progressi nell’integrazione e nelle sinergie attese. Questa valutazione aziendale va verificata attraverso una sequenza di risultati, distinguendo risparmi, ricavi aggiuntivi e investimenti necessari a ottenerli.
Un esempio ipotetico: se un’integrazione richiede 100 di spesa iniziale e produce 20 di risparmio annuo, il recupero semplice richiede cinque anni, prima di imposte e costo del capitale. Se il risparmio arriva in ritardo o servono nuovi investimenti, il rendimento dell’operazione cambia. Il calcolo illustra il metodo e non stima le sinergie di Capital One.
Accantonamenti e perdite: perché vanno letti insieme
Il trimestre comprende 2,9 miliardi di accantonamenti per perdite sui crediti, 3,1 miliardi di perdite nette rilevate e uno svincolo di riserve di 225 milioni.
L’accantonamento aggiorna la copertura contabile del rischio; le perdite nette riguardano crediti cancellati al netto dei recuperi. Uno svincolo delle riserve può sostenere il risultato corrente, ma il giudizio sulla qualità del portafoglio richiede di osservare anche ritardi nei pagamenti, composizione dei prestiti e andamento delle perdite nei periodi successivi.
Un calo degli accantonamenti, preso isolatamente, può riflettere aspettative migliori oppure cambiamenti nella dimensione e nella composizione del portafoglio. Per questo una crescita dell’utile va confrontata con l’evoluzione del rischio assunto per generarlo.
Il costo della raccolta entra nel margine
Il tasso pagato sui depositi remunerati sale di 3 punti base al 2,94% rispetto al trimestre precedente.
La banca deve remunerare i fondi raccolti prima di trasformare il rendimento dei prestiti in profitto. Il margine dipende quindi da due lati del bilancio: prezzi e qualità degli impieghi, costo e stabilità della raccolta. Un’espansione rapida dei prestiti è favorevole soltanto se il rendimento aggiuntivo compensa le perdite attese e il capitale assorbito.
Che cosa renderebbe il miglioramento più convincente
Il quadro sarebbe più solido con una riduzione progressiva dei costi d’integrazione, benefici commerciali misurabili e perdite sul credito gestibili senza ricorrere ripetutamente allo svincolo delle riserve. Uno scenario meno favorevole combinerebbe costi persistenti e deterioramento dei debitori, riducendo il vantaggio delle sinergie.
La valutazione del titolo deve quindi considerare utili normalizzati e capitale necessario a sostenere il portafoglio, oltre al risultato del singolo trimestre. Questa lettura offre una base per confrontare le aspettative con i prossimi conti, senza trasformare l’EPS rettificato in una promessa di rendimento azionario.
Analisi informativa, non consulenza finanziaria personalizzata. Gli esempi sono ipotetici e gli investimenti azionari comportano il rischio di perdita.