

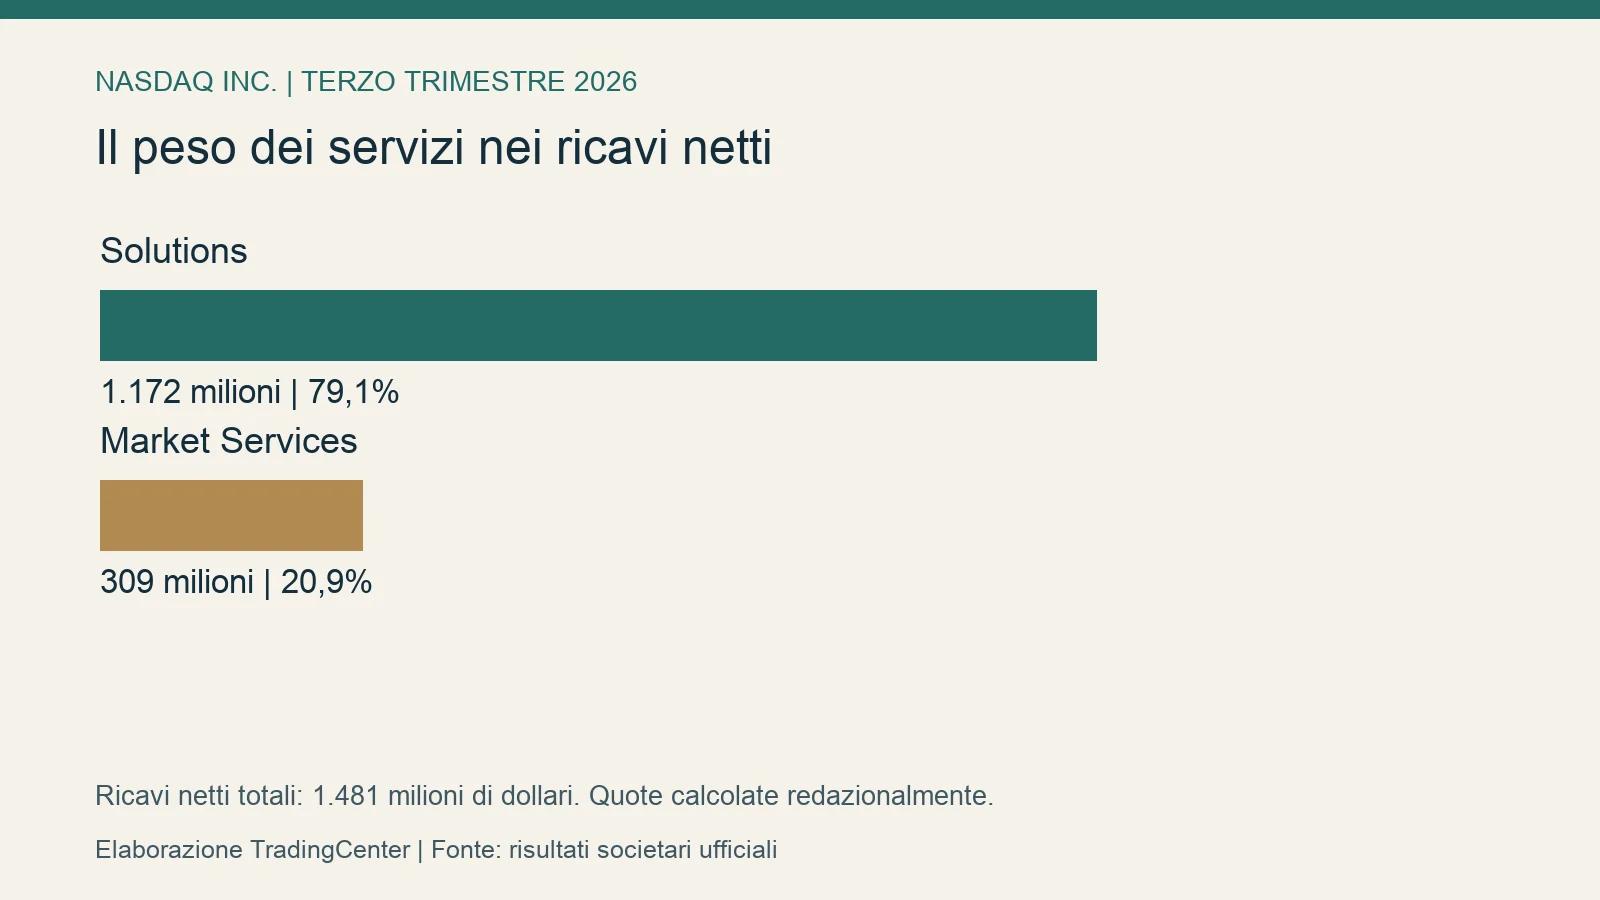
Per capire le azioni Nasdaq occorre partire dal modello economico della società NDAQ, che vende infrastrutture, tecnologia e servizi finanziari. Nei conti del terzo trimestre diffusi il 22 ottobre, i ricavi netti raggiungono 1,481 miliardi di dollari, in aumento del 13%. Solutions contribuisce per 1,172 miliardi e Market Services per 309 milioni.
Il tema per la seduta del 23 ottobre è quanto questa composizione renda la crescita più prevedibile e quanto resti legato al ciclo dei mercati. L’azione NDAQ rappresenta una partecipazione nella società; un investimento in un indice Nasdaq offre invece un’esposizione a un insieme di titoli, con rischi economici differenti.
Il peso dei servizi cambia la lettura del bilancio
Dividendo 1,172 per 1,481 si ottiene circa il 79,1%: questa è la quota dei ricavi netti trimestrali attribuibile a Solutions, calcolata redazionalmente. Il residuo è circa il 20,9%.
La composizione orienta le domande da porre al management. Per un servizio tecnologico contano rinnovi, ampliamenti dei contratti e costo di acquisizione del cliente; per un’attività di negoziazione assumono più peso volumi, quota di mercato e ricavo per transazione. Il totale aggregato può crescere anche quando queste componenti attraversano fasi diverse.
Ricavi ricorrenti annualizzati: che cosa misurano
L’ARR comunicato è di 3,365 miliardi, arrotondato a 3,4 miliardi, e cresce del 12%. Si tratta di ricavi ricorrenti annualizzati, distinti dai ricavi rilevati nel trimestre.
La differenza si può visualizzare con un esempio: un contratto ricorrente da 100 al mese equivale a 1.200 su base annua, ma il ricavo del singolo mese resta 100. Sommare la misura annualizzata al fatturato del trimestre duplicherebbe grandezze riferite a orizzonti diversi. Per valutare l’espansione di un business ricorrente conviene seguire la continuità dei contratti e la conversione in ricavi e incassi nel tempo.
Gli indici espongono anche al ciclo dei patrimoni
I ricavi Index arrivano a 286 milioni, in crescita del 39%, mentre gli afflussi netti trimestrali nei prodotti indicizzati considerati dalla società sono 49 miliardi.
Il collegamento economico merita attenzione: quando le commissioni dipendono dai patrimoni, la crescita può beneficiare sia di nuova raccolta sia della rivalutazione degli investimenti. Una correzione dei mercati può invertire la seconda componente anche in presenza di clienti stabili. Separare flussi e performance aiuta quindi a capire quanto un ritmo particolarmente elevato possa ripetersi.
Cassa, dividendi e riacquisti: il margine disponibile
Il trimestre genera 521 milioni di cassa operativa; dividendi e riacquisti ammontano rispettivamente a 173 e 323 milioni. La somma è 496 milioni, pari a circa il 95,2% del flusso operativo, prima degli investimenti.
Questo rapporto è un indicatore circoscritto al trimestre, non un giudizio sulla sostenibilità annuale. Per completare l’analisi servono investimenti, disponibilità liquide iniziali, acquisizioni e debito. Un buyback riduce le azioni in circolazione e può sostenere l’utile per azione; il vantaggio economico dipende anche dal prezzo al quale la società compra i propri titoli.
Come impostare la valutazione del titolo
Un’ipotesi favorevole richiede che l’espansione dei servizi ricorrenti si traduca in crescita degli utili e cassa dopo gli investimenti. Un’ipotesi più prudente considera maggiori spese tecnologiche, rallentamento dei patrimoni indicizzati o rinnovi commerciali meno favorevoli. Sono scenari da confrontare con le pubblicazioni successive.
Il punto decisivo è il prezzo pagato per questa crescita. Un multiplo elevato può incorporare già molti anni di espansione e lasciare poco spazio agli imprevisti; un multiplo più contenuto può riflettere rischi reali. Per preparare l’apertura, l’analisi utile collega qualità dei ricavi, costo del capitale e capacità di generare liquidità, mantenendo separati i risultati comunicati dalle aspettative del mercato.
Analisi informativa, non raccomandazione personalizzata. Le azioni possono subire perdite e gli scenari descritti non costituiscono obiettivi di prezzo.

