

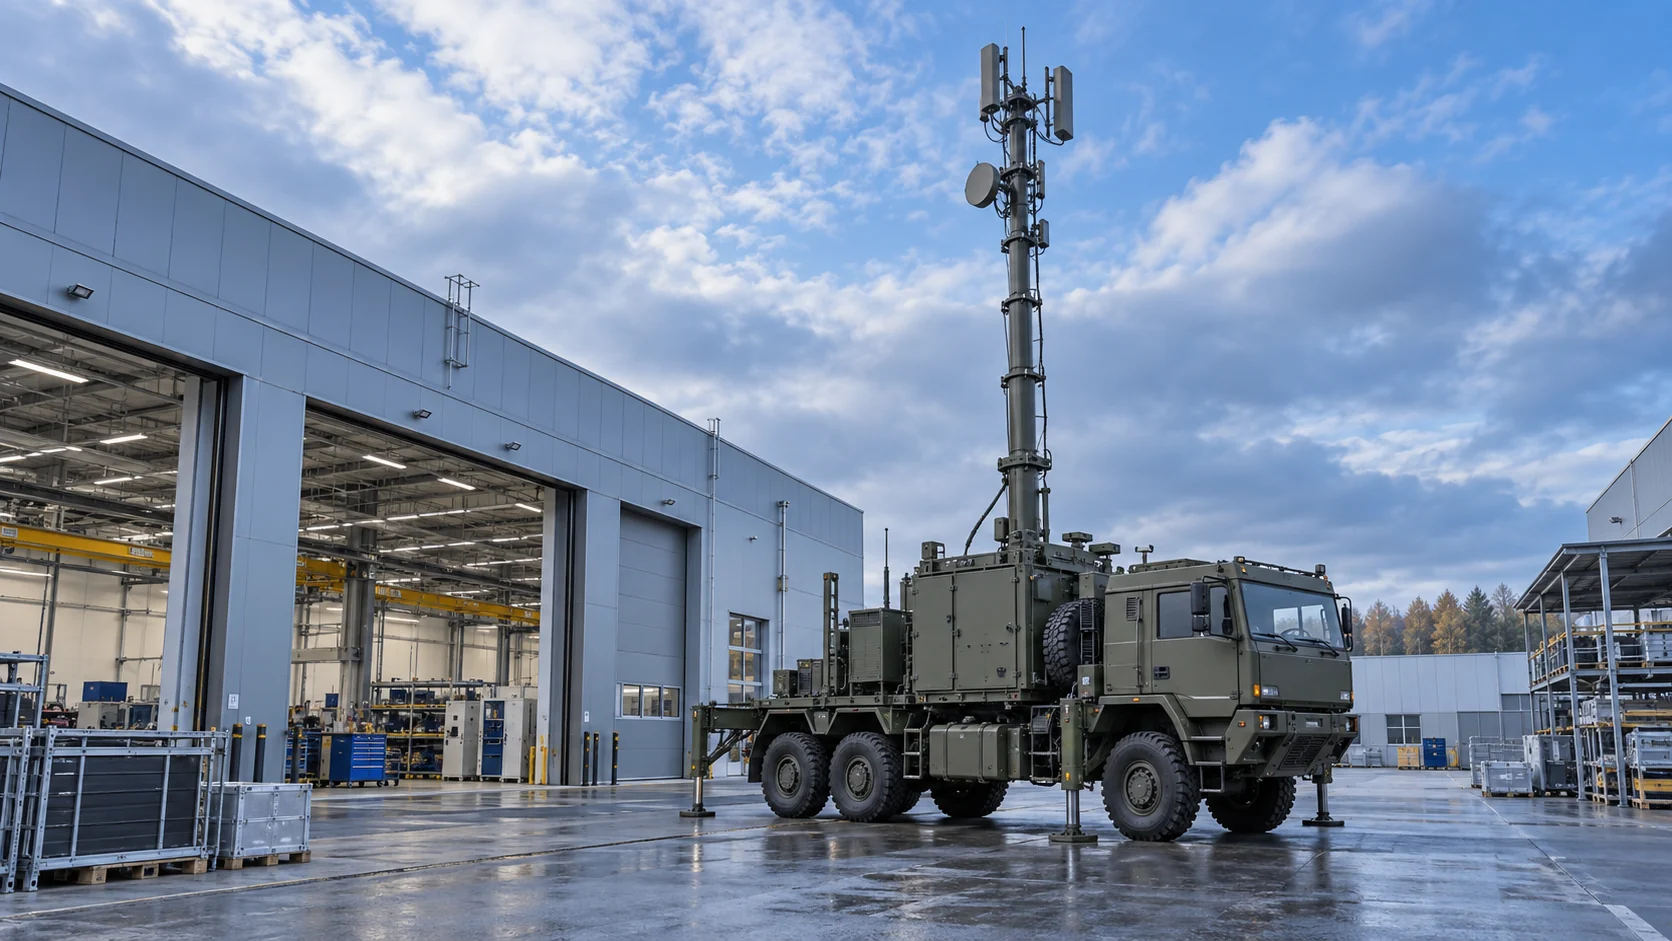
SMAG Mobile Antenna Masts ha chiuso il primo semestre 2026 con una produzione complessiva di 20,2 milioni di euro, il 20% in più rispetto ai 16,9 milioni di un anno prima. I ricavi netti sono saliti da 11,0 a 12,6 milioni. La crescita dei volumi non si è però tradotta in un miglioramento degli utili: l’EBIT rettificato è sceso da 2,7 a 0,5 milioni e il relativo margine dal 16,3% al 2,6%. Il gruppo tedesco, specializzato in sistemi mobili di antenne per la difesa, conferma comunque la guidance per l’intero 2026.
Più consegne, costi di avvio e redditività in calo
Secondo il comunicato diffuso il 29 settembre, l’aumento della produzione riflette l’accelerazione delle attività avviata all’inizio dell’anno e l’esecuzione degli ordini esistenti. I ricavi netti, legati alle consegne nei programmi dei clienti, sono aumentati di circa il 15% sul primo semestre 2025. Produzione complessiva e ricavi sono indicatori distinti, riportati separatamente dalla società: i 20,2 milioni e i 12,6 milioni non vanno sommati.
La società attribuisce il calo dell’EBIT rettificato ai costi necessari per aumentare la capacità produttiva e a una composizione meno favorevole dei progetti e dei prodotti. Anche l’EBITDA rettificato è diminuito, da 2,8 a 0,7 milioni; il margine corrispondente è passato dal 16,7% al 3,4%. Si tratta di misure rettificate, dalle quali SMAG esclude, tra l’altro, effetti valutari e voci straordinarie: non sono equivalenti all’utile netto. Il flusso di cassa libero è invece migliorato da meno 1,5 a più 0,6 milioni, soprattutto grazie agli anticipi dei clienti e alla riduzione del capitale circolante netto, secondo l’emittente.
Portafoglio a 1,4 miliardi, ma la quota vincolante è limitata
Al 30 giugno il portafoglio ordini totale dichiarato da SMAG era di 1,4 miliardi di euro, allo stesso livello di fine 2025. La componente di ordini fermi è cresciuta del 30%, da 140 a 182 milioni. Il rapporto fra le due cifre indica che gli ordini fermi rappresentano circa il 13% del portafoglio complessivo. È una distinzione importante: la misura totale comprende anche contratti quadro, attività successive attese e volumi non garantiti da un contratto. Non tutti gli 1,4 miliardi hanno quindi lo stesso grado di certezza né diventeranno ricavi nell’immediato.
Fra i nuovi impegni del semestre SMAG segnala un ordine sottoscritto a giugno, per circa 34 milioni di euro netti, relativo a sistemi destinati al fianco orientale della NATO. L’aumento degli ordini fermi dà maggiore visibilità al lavoro futuro; la velocità con cui diventeranno ricavi dipenderà però da produzione, fornitori e accettazione dei sistemi da parte dei clienti.
La guidance implica un secondo semestre molto più forte
SMAG continua a prevedere per il 2026 una produzione complessiva di 55–60 milioni di euro e un margine EBIT rettificato del 19–21%. Sottraendo i 20,2 milioni realizzati nel primo semestre, per centrare la forchetta annuale servono 34,8–39,8 milioni nella seconda metà dell’anno: circa il 72–97% in più rispetto ai primi sei mesi. È un calcolo sui dati della società, non una nuova previsione comunicata da SMAG.
La conferma degli obiettivi presuppone, secondo il management, consegne dei fornitori e procedure di accettazione dei clienti sostanzialmente in linea con i piani. Dopo un margine rettificato del 2,6% nel primo semestre, anche il recupero della redditività richiesto dalla guidance è marcato. Il portafoglio ordini sostiene la possibilità di aumentare l’attività, ma non elimina il rischio di ritardi o ulteriori costi della crescita.
Il punto da verificare nei prossimi risultati non è soltanto la dimensione del portafoglio ordini, ma la conversione degli impegni più solidi in consegne e margini. Il calcolo sul secondo semestre rende misurabile l’accelerazione implicita nella guidance: gli obiettivi annuali richiedono un livello di produzione molto superiore a quello già conseguito. L’aumento degli anticipi dei clienti ha sostenuto la cassa nel semestre, ma non prova da solo che il miglioramento dei flussi sia duraturo. La previsione del management resta soggetta ai tempi dei fornitori e all’accettazione dei progetti; i risultati effettivi potranno differire.

