

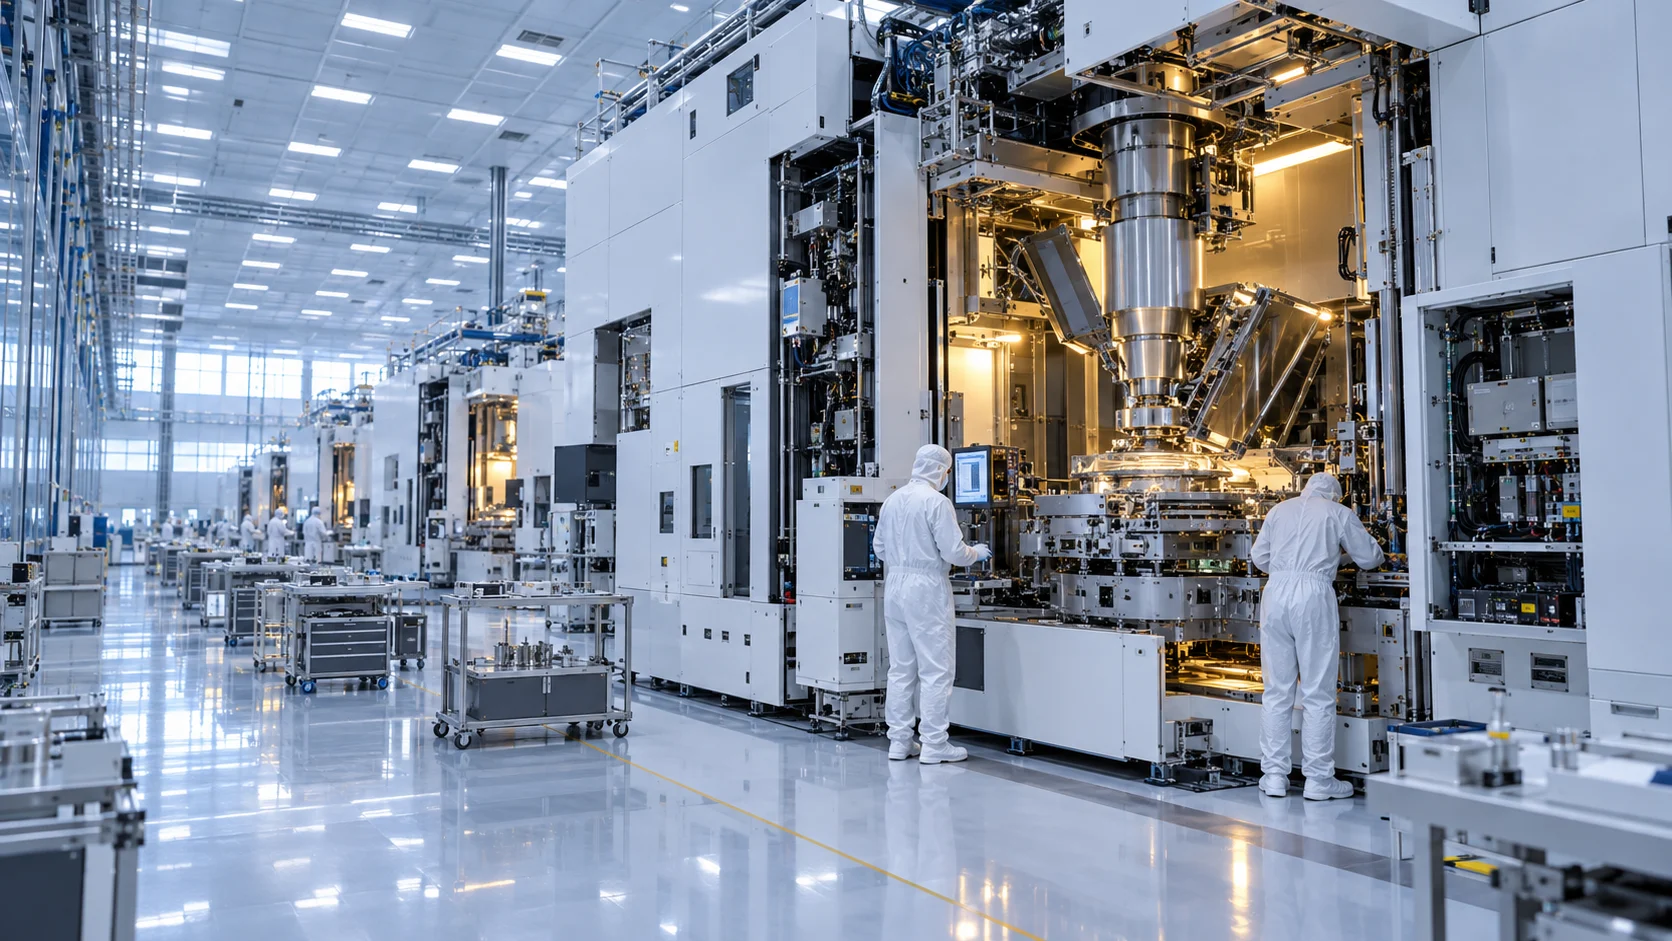
ASML ha comunicato il 14 ottobre ricavi record di 11,7 miliardi di euro nel terzo trimestre 2026. Il dato più importante per il futuro dei chip, però, è una previsione: secondo il gruppo, la capacità pianificata per il 2027 e il 2028 non soddisferà interamente la domanda dei clienti. Non significa che tutte le consegne attuali siano in ritardo: indica un possibile vincolo alla successiva espansione industriale.
Nel comunicato dei risultati, il CEO Christophe Fouquet collega l’aumento delle richieste alle prospettive degli investimenti nell’intelligenza artificiale. Alcuni clienti manifestano interesse persino per ordini nel 2029 e nel 2030. È un segnale di pianificazione, non l’equivalente di contratti già acquisiti.
I numeri: il record va letto oltre l’utile netto
I prospetti finanziari US GAAP non revisionati, relativi al trimestre chiuso il 27 settembre, consentono di separare l’accelerazione industriale dalle altre componenti del risultato.
| Indicatore | Q3 2025 | Q3 2026 | Variazione |
|---|---|---|---|
| Ricavi | 7,516 miliardi € | 11,662 miliardi € | +55,2% |
| Risultato operativo | 2,468 miliardi € | 5,173 miliardi € | +109,6% |
| Utile netto | 2,125 miliardi € | 4,960 miliardi € | +133,5% |
| Margine lordo | 51,6% | 57,5% | +5,9 punti |
Variazioni calcolate dalla redazione sui valori non arrotondati dei prospetti ASML; importi in tabella arrotondati.
L’utile include una plusvalenza di 509,7 milioni su investimenti azionari. Non sarebbe corretto attribuire l’intero aumento dei profitti alle vendite di macchinari. Il risultato operativo, che precede quella voce, resta comunque più che raddoppiato.
Servizi e opzioni di aggiornamento sul campo generano 3,289 miliardi, pari al 28,2% dei ricavi secondo il nostro calcolo. È una componente rilevante per capire come ASML monetizzi anche i sistemi già installati.
Capacità insufficiente: che cosa sta davvero dicendo ASML
Il piano richiamato dalla società riguarda la capacità per EUV a bassa apertura numerica e DUV a immersione: incremento del 30% nel 2027 sul 2026 e studio di un ulteriore 30% nel 2028. Ora ASML valuta un’espansione del 2028 superiore a quest’ultima ipotesi. Non sono percentuali da estendere indistintamente a ogni prodotto.
Il nodo economico è il disallineamento tra due velocità: un cliente può aumentare le proprie intenzioni di investimento rapidamente; la filiera deve tradurle in macchine costruite, installate e utilizzabili. Un aumento delle richieste non crea immediatamente capacità aggiuntiva.
Per questo la parola “collo di bottiglia” va interpretata con precisione. La litografia è uno dei passaggi necessari per realizzare i circuiti: avere più domanda di chip AI non basta a ottenere più chip se una fase indispensabile non cresce allo stesso ritmo. Ma risolvere quel vincolo non dimostra che siano risolti anche tutti gli altri.
La lettura redazionale è dunque duplice. Una domanda superiore all’offerta può sostenere la visibilità commerciale di un fornitore; allo stesso tempo può rinviare la produzione dei clienti e la trasformazione degli investimenti in ricavi. Scarsità e crescita degli utili non sono sinonimi automatici.
La produttività è l’altra leva, oltre alle nuove macchine
Nella presentazione agli investitori, ASML richiama la crescente intensità delle esposizioni litografiche critiche nei chip logici e nelle memorie avanzate. Presenta inoltre un’iniziativa con TSMC sulle fotomaschere da 12 pollici per High-NA EUV, indicando un aumento di produttività superiore al 40% per l’esposizione con doppia maschera.
È un riferimento a una specifica operazione tecnica: non significa un incremento del 40% della produzione totale di una fabbrica. Confondere le due grandezze farebbe sembrare già eliminato un vincolo che va misurato sull’intero processo.
Da un punto di vista economico, migliorare l’utilizzo degli impianti esistenti può essere prezioso quanto aggiungerne di nuovi. La convenienza dipende però dal costo dell’aggiornamento, dal tempo necessario a introdurlo e dalla quantità di produzione effettivamente recuperata. Una maggiore velocità in una fase ha meno valore se la fase successiva resta satura.
Che cosa cambia per ASML, per i clienti e per gli investitori
Per ASML, la sfida è investire abbastanza da cogliere la domanda senza dimensionare la struttura su aspettative che potrebbero cambiare. Il vantaggio di un’espansione ben riuscita sarebbe la possibilità di servire più clienti; il rischio opposto è ritrovarsi con costi anticipati rispetto ai ricavi.
Per chi costruisce semiconduttori, la disponibilità dei macchinari entra nella scelta di quando avviare un impianto e di come distribuire gli investimenti. Un ritardo, nello scenario sfavorevole, potrebbe lasciare altre risorse sottoutilizzate. Non basta quindi confrontare i budget: occorre confrontare anche i calendari di entrata in funzione.
Per l’investitore azionario, infine, un trimestre record non risolve la questione della valutazione. Un’impresa può migliorare e il suo titolo può aver già incorporato aspettative ancora più elevate. Senza un confronto aggiornato tra prezzo, utili attesi e rischi non si può trasformare questa notizia in un giudizio di convenienza del titolo.
Tre scenari da distinguere dai fatti
- Espansione ordinata. Se capacità e produttività aumentano in linea con la domanda, ASML può trasformare la pressione commerciale in maggiori consegne. Da osservare: progressi industriali effettivi, ricavi dei sistemi e tenuta dei margini.
- Domanda forte, esecuzione più lenta. Se la filiera impiega più tempo del previsto, il potenziale resta elevato ma i ricavi possono spostarsi in avanti. Da osservare: revisioni dei tempi, costi della crescita e calendario degli impianti dei clienti.
- Normalizzazione degli investimenti AI. Se i clienti ridimensionano i programmi, la capacità in costruzione può diventare meno urgente. Da osservare: differenza tra interesse dichiarato, ordini confermati e consegne, senza trattare le intenzioni come fatturato futuro certo.
Si tratta di scenari analitici, non di previsioni aggiuntive formulate dalla società. Il criterio per valutarli è la coerenza tra domanda, capacità disponibile e risultati realizzati.
Il prossimo controllo è la conversione della domanda in ricavi
ASML prevede per il quarto trimestre vendite tra 14,2 e 15,2 miliardi e per l’intero 2026 tra 44 e 45 miliardi. Sono obiettivi aziendali, non risultati già ottenuti.
Il record odierno dimostra la forza del trimestre appena concluso. La prova successiva sarà industriale: quanto della domanda potrà essere servito, con quali tempi e a quale costo. È su questa conversione, più che sulla sola dimensione degli annunci AI, che si misurerà la sostenibilità della crescita.

